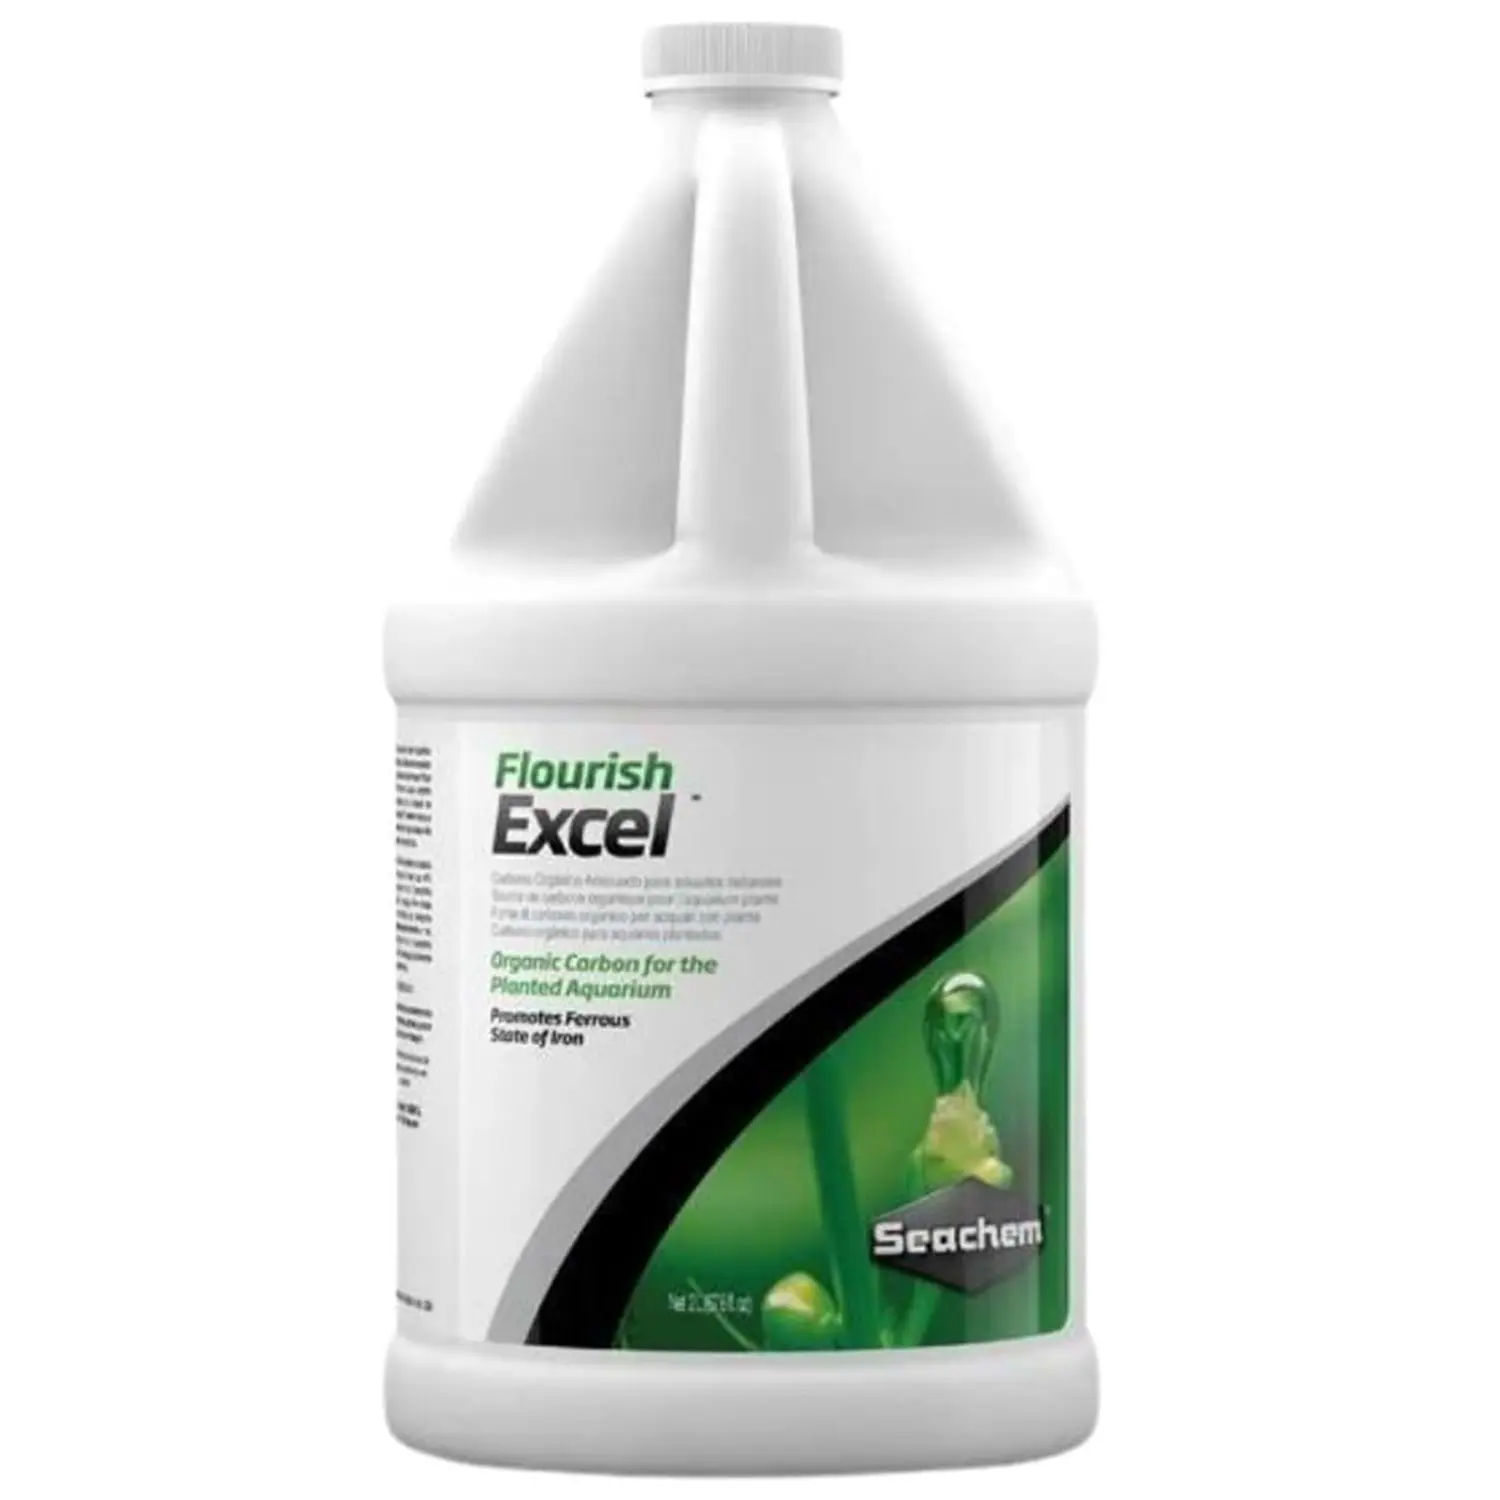

Seachem Flourish Excel 500 ml, bitkili akvaryumlarda bitkilerin karbon ihtiyacını desteklemek amacıyla geliştirilmiş, biyolojik olarak kullanılabilir organik karbon kaynağıdır.
Akvaryum bitkileri fotosentez sırasında karbon kaynağına ihtiyaç duyar. Bu ihtiyaç çoğunlukla CO2 ile karşılanırken Flourish Excel, bitkilerin kullanabileceği organik karbon bileşiklerini sağlayarak CO2 sistemine alternatif veya ek bir karbon desteği sunar.
Flourish Excel, bitkili akvaryumlarda sıvı karbon ve organik karbon desteği sağlamak için kullanılır.
CO2 enjeksiyon sistemi bulunmayan akvaryumlarda alternatif karbon kaynağı olarak kullanılabilir. CO2 sistemi bulunan akvaryumlarda ise ek karbon desteği amacıyla kullanılabilir.
Ürün ayrıca demirin bitkiler tarafından daha kolay kullanılabilen Fe²⁺ formunun desteklenmesine yardımcı olan demir indirgeyici özelliklere sahiptir.
Flourish Excel, CO2 enjeksiyonuna alternatif olarak kullanılabilir veya CO2 sistemiyle birlikte kullanılabilir.
CO2 ve Flourish Excel aynı karbon ihtiyacını farklı yollarla desteklediğinden, birinin kullanılması diğerinin mutlaka bırakılması gerektiği anlamına gelmez.
Özellikle CO2 enjeksiyonunun pH değerini istenmeyen derecede düşürebileceği sistemlerde Flourish Excel farklı bir karbon desteği seçeneği sunabilir.
Sıvı karbon ürünleri, bitkili akvaryumlarda bitkilerin karbon kullanımını desteklemek amacıyla kullanılan organik karbon kaynaklarıdır.
Seachem Flourish Excel, biyoyararlanabilir organik karbon sağlayarak su bitkilerinin fotosentetik süreçlerinde ihtiyaç duyduğu karbon desteğine katkıda bulunur.
Flourish Excel klasik anlamda kapsamlı bir akvaryum bitki gübresi değildir. Temel görevi organik karbon kaynağı sağlamak ve bitkilerin karbon ihtiyacını desteklemektir.
Mikro ve eser element desteği için Seachem Flourish gibi ürünler, diğer makro besin ihtiyaçları için ise uygun Seachem ürünleri kullanılabilir.
İlk kullanımda veya %40'tan daha fazla su değişiminden sonra:
Her 40 litre (10 ABD galonu) için 5 ml (1 kapak) kullanılır.
Sonraki kullanımlarda:
Her 200 litre (50 ABD galonu) için 5 ml, günlük veya gün aşırı kullanılması önerilir.
Daha düşük dozlarda kapak üzerindeki her diş yaklaşık 1 ml ürün içerir.
Evet. Flourish Excel özellikle bitkili akvaryumlarda karbon desteği sağlamak amacıyla geliştirilmiştir.
CO2 sistemi olmayan düşük teknolojili akvaryumlardan CO2 enjeksiyonu kullanılan yoğun bitkili sistemlere kadar farklı akvaryumlarda kullanılabilir.
Kullanım miktarı akvaryum hacmine göre doğru şekilde hesaplanmalı ve önerilen doz aşılmamalıdır.
CO2 enjeksiyonu akvaryum suyuna karbondioksit sağlayarak bitkilerin karbon ihtiyacını destekler. Flourish Excel ise biyolojik olarak kullanılabilir organik karbon sağlar.
Bu nedenle iki ürün aynı değildir. Flourish Excel, CO2 sistemine alternatif veya tamamlayıcı karbon desteği olarak değerlendirilebilir.
Bitkili akvaryumlar için organik karbon kaynağıdır.
Biyoyararlanabilir karbon sağlar.
CO2 sistemine alternatif olarak kullanılabilir.
CO2 enjeksiyonuna ek olarak kullanılabilir.
Bitki gelişimini karbon açısından destekler.
Fotosentetik süreçlere katkı sağlar.
Demirin Fe²⁺ formunun kullanımını destekler.
Düşük teknolojili akvaryumlarda kullanılabilir.
CO2 kullanılan akvaryumlarda ek destek sağlar.
2 Litre ambalajdır.
Seachem Flourish Excel nedir?
Bitkili akvaryumlarda bitkilerin karbon ihtiyacını desteklemek için kullanılan biyoyararlanabilir organik karbon kaynağıdır.
Flourish Excel ne işe yarar?
Akvaryum bitkilerine organik karbon desteği sağlar ve CO2 enjeksiyonuna alternatif veya ek olarak kullanılabilir.
Flourish Excel CO2 yerine geçer mi?
CO2 enjeksiyonu olmayan akvaryumlarda alternatif karbon desteği olarak kullanılabilir. CO2 sistemi bulunan akvaryumlarda ise ek destek olarak kullanılabilir.
Flourish Excel sıvı karbon mudur?
Evet. Bitkili akvaryumlarda kullanılan biyoyararlanabilir organik karbon kaynağıdır.
Flourish Excel nasıl dozlanır?
İlk kullanımda veya %40'tan fazla su değişiminden sonra 40 litre suya 5 ml kullanılır. Sonrasında 200 litre suya 5 ml günlük veya gün aşırı uygulanır.
Flourish Excel hangi akvaryumlarda kullanılır?
Özellikle bitkili tatlı su akvaryumlarında karbon desteği amacıyla kullanılabilir.
Seachem Flourish Excel kaç ml?
Bu ürün 2 Litre ambalajdır.
4.TESLİMAT
4.1. Sözleşme konusu ürün yasal olarak, 30 (Otuz) günlük süreyi aşmamak koşulu ile her bir ürün için Alıcının yerleşim yerinin uzaklığına bağlı olarak Alıcı veya gösterdiği 3. Bir kişi ya da kuruluşa teslim edilir. Satıcının bu yükümlülüğe aykırı davranışı alıcıya sözleşmeyi haklı sebeple feshetme yetkisi verir. Sözleşmenin bu şekilde feshi halinde ise satıcı işbu sözleşmenin akdedilmesi ile alıcıdan tahsil ettiği bir bedel var ise teslim masrafları da dahil olmak üzere fesih bildiriminin kendisine ulaştığı tarihten itibaren en geç 3 iş günü içerisinde tüketiciye ilgili mevzuat gereği yasal faizlerinin de eklenmesi suretiyle geri ödemekle yükümlüdür.
4.2. Sözleşme konusu ürün, alıcıdan başka sözleşme dışı üçüncü bir kişi ya da kuruluşa teslim edilecekse sözleşme dışı bu 3. Kişinin ürünü teslim almaktan imtina etmesinden satıcı sorumlu tutulamaz.
4.3. Sözleşme konusu ürünün tedarik ve teslimat işlemlerinin başlaması için işbu sözleşmenin imza edilmesi ile birlikte ödemenin yapılması gerekmektedir. Sözleşme konusu ürün bedelinin ödenmemesi ya da ödendikten sonra çeşitli kanallarla iptal edilmesi durumunda satıcının ürünü tedarik ve teslim yükümlülüğü de derhal ortadan kalkacak ve sözleşme kendiliğinden feshedilmiş sayılacaktır.
4.4. Sözleşme konusu ürünün tedarik ve tesliminin imkansız hale gelmesi durumunda ilgili husus alıcıya yazılı olarak bildirilecek olup bu sebeple alıcının sözleşmeyi feshetmesi halinde fesih bildiriminin kendisine ulaştığı tarihten itibaren satıcı bu sözleşmenin kurulması için gönderim masrafları da dahil olmak üzere almış olduğu tüm bedeli en geç 3 iş günü içerisinde alıcıya iade etmekle yükümlüdür.
4.5.Ürünün alıcı ya da göstereceği 3. Bir kişiye teslimine kadar geçen sürede ürünün sorumluluğu satıcıya aittir. Şu kadar ki alıcı, ürünün teslimi için satıcının belirlediği taşıyıcı firmasından başka bir firmayı seçmek istemesi durumunda, satıcı söz konusu ürünü ilgili taşıyıcı firmasına vermekle sorumluluktan kurtulmuş olur. Alıcının kendi belirlediği taşıyıcı firmaya ürünün teslim edilmesi ile birlikte ürünün sorumluluğu da artık alıcıya geçmiş kabul edilir.
MADDE 6- CAYMA HAKKI
6502 Sayılı Tüketicinin Korunması Hakkında Kanun ve Mesafeli Sözleşmelere ilişkin Yönetmelik hükümleri uyarınca;
6.1. Tüketici; mal satışına ilişkin mesafeli sözleşmelerde malı teslim aldığı tarihten itibaren 14 (Ondört) gün içerisinde herhangi bir gerekçe göstermeksizin ve cezai şart ödemeksizin sözleşmeden cayma hakkına sahiptir.
6.2.Cayma bildirimini info@avmatik.com adresine yazılı olarak gerçekleştirebilir. Bununla beraber alıcı, sözleşmenin kurulması ile ürünün teslimine kadar geçen süre içerisinde de aynı şartlarla sözleşmeden cayma hakkını kullanabilir. Cayma hakkının kullanıldığına dair bildirimin yazılı olması gerekmekte olup bu bildirimin yapıldığının ispatı tüketiciye aittir.
6.3. Alıcı’nın cayma hakkını kullanılması halinde, 3. kişiye veya Alıcıya teslim edilen mal/hizmete ilişkin fatura aslinin Satıcı’ya iadesi zorunlu olup, faturanın ürünle birlikte SATICI’nın 1. Maddede belirtilen adresine gönderilmemesi durumunda ALICI’ya KDV ve varsa diğer yasal yükümlülükler iade edilemez. Alıcı, bu hakkından yararlanarak iade edeceği ürün ile beraber faturanın üzerine de "iade faturasıdır" ibaresi yazarak imzalanacaktır.
6.4. Cayma hakkı süresinin belirlenmesinde, 6502 Sayılı yasa ile Mesafeli sözleşmelere ilişkin yönetmelik hükümleri geçerlidir. Buna göre; Tek sipariş konusu olup da ayrı ayrı teslim edilen ürünlerde, tüketicinin veya tüketici tarafından belirlenen 3. Bir kişinin son malı teslim aldığı gün, birden fazla parçadan oluşan ürünlerde, tüketicinin veya tüketici tarafından belirlenen 3. Bir kişinin son parçayı teslim aldığı gün esas alınır.
6.5. Tüketicinin cayma hakkını kullanamayacağı haller ise şöyledir;
Tüketicinin istek veya kişisel ihtiyaçları doğrultusunda hazırlanan ürünler, malın tesliminden sonra ambalaj, bant mühür paket gibi koruyucu unsurları açılmış olması halinde maddi ortamda sunulmuş olunan ürünler, abonelik sözleşmesi kapsamında sağlananlar dışında, gazete ve dergi gibi süreli yayınlardan sayılan ürünler.
6.6. Tüketicinin Cayma hakkını kullanması ve bu bildirimi satıcıya yapması durumunda bu bildirimin kendisine yazılı olarak ulaştığı tarihten itibaren satıcı 3 iş günü içerisinde ürün için alınan ve masraflar da dahil olmak üzere tüm bedelleri geri iade etmekle yükümlüdür.
6.7.Tüketicinin cayma süresi içerisinde ürünü iade etmesiyle birlikte ancak ürünün işleyişine, teknik özelliklerine ve kullanım talimatlarına uygun bir şekilde kullandığı taktirde meydana gelen değişiklik ve bozulmalardan sorumlu olmayacaktır. Bununla beraber ürünün doğal kullanımına aykırı, kullanma talimatlarına uygun davranılmaması sebebiyle üründe bir hasar ya da herhangi bir kusur meydana gelmişse satıcının ürünü iade ve değişim sorumluluğu bulunmamaktadır.
6.8. Tüketici, cayma hakkını kullandığını satıcının ön bilgilendirmede belirttiği taşıyıcı firma aracılığı ile malı geri gönderir ise iadeye ilişkin herhangi bir masraf ödemek zorunda kalmayacaktır. Fakat ön bilgilendirmede belirtilen taşıyıcı firmasının haricinde farklı bir firma ile gönderilmesi durumunda gönderim masrafları alıcıya aittir. Ön bilgilendirme formunda iade için taşıyıcı firma belirtilmemişse bu durumda ürünün teslimi için hangi taşıyıcı firma tercih edilmişse yine aynı taşıyıcı firma tercih edilmiş sayılır. Bununla beraber söz konusu taşıyıcı firmanın, alıcının bulunduğu yerde şubesinin bulunmaması durumunda da alıcıdan herhangi bir masraf talep edilemez.
6.9.Tüketici, cayma hakkını satıcıya yönelttiği tarihten itibaren en geç on (10) gün içerisinde ürünü satıcıya geri göndermek zorundadır. Bu süre içerisinde gönderilmeyen ürünler ile bu süreden daha sonra gönderilen ürünler için alıcı iade talebinden vazgeçmiş sayılacak ve iade talebi kabul edilmeyecektir. Şu kadar ki satıcı ürünü kendisi alacağını beyan etmişse bu durumda bu hüküm uygulanmaz.
7.Ayıplı Mal
7.1. Ayıplı mal; tüketiciye teslimi anında, taraflarca kararlaştırılmış olan örnek ya da modele uygun olmaması ya da objektif olarak sahip olması gereken özellikleri taşımaması nedeniyle sözleşmeye aykırı olan maldır. Ambalajında, etiketinde, tanıtma ve kullanma kılavuzunda, internet portalında ya da reklam ve ilanlarında yer alan özelliklerinden bir veya birden fazlasını taşımayan; satıcı tarafından bildirilen veya teknik düzenlemesinde tespit edilen niteliğe aykırı olan; muadili olan malların kullanım amacını karşılamayan, tüketicinin makul olarak beklediği faydaları azaltan veya ortadan kaldıran maddi, hukuki veya ekonomik eksiklikler içeren mallar da ayıplı olarak kabul edilir.
7.2.Tüketici bu durumda, bedel iadesini de içeren sözleşmeden dönme, malın ayıpsız misliyle değiştirilmesi veya ayıp oranında bedel indirimi ya da ücretsiz onarım isteme haklarına sahiptir. Satıcı, tüketicinin tercih ettiği bu talebi yerine getirmekle yükümlüdür.
7.3.Tüketicinin, sözleşmenin kurulduğu tarihte ayıptan haberdar olduğu veya haberdar olmasının kendisinden beklendiği hâllerde, sözleşmeye aykırılık söz konusu olmaz. Bunların dışındaki ayıplara karşı tüketicinin seçimlik hakları saklıdır.